病院や薬局の窓口で提示する健康保険証。財布の中に何気なく収めているプラスチックカードですが、そこに記された名称や数字、色合いにどのような意味があるのかを正確に把握している人は多くありません。日本の医療制度は「国民皆保険」を大原則として掲げながらも、所属する組織や職種、年齢に応じて加入先が細かく枝分かれしており、受けられる付加給付や納める保険料の算出基準にも大きな格差が存在します。
2024年12月2日に従来の健康保険証の新規発行が廃止され、最長1年間の経過措置期間を経た2026年現在、医療現場の受診風景は「マイナ保険証」および未所持者向けの「資格確認書」へと様変わりしました。制度転換の過渡期にある今だからこそ知っておくべき、各種健康保険の根本的な違い、券面コードの読み解き方、そして転職や退職時に迷わないための実務知識を、取材データと公式資料を基に余すところなく解明します。
健康保険証の種類とは一体何がある?社保・国保・共済の違いと仕組みの全貌
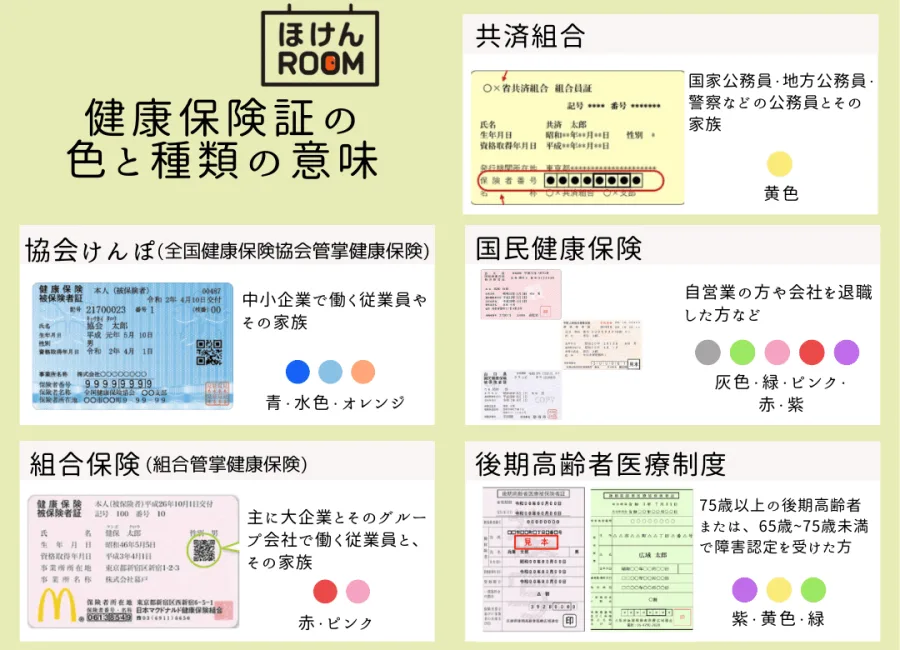
日本国内に居住するすべての国民は、いずれかの公的医療保険への加入が法律で義務付けられています。この「国民皆保険制度」を支える枠組みは、大きく分類すると「社会保険(被用者保険)」「国民健康保険」「後期高齢者医療制度」の3つの柱で成り立っています。どの保険に属するかは個人の自由意志ではなく、本人の就業実態や年齢によって厳格に法定されています。
会社員や公務員、教職員など「誰かに雇われて働く人」とその扶養家族が加入するのが社会保険(被用者保険)です。社会保険の最大の特徴は、毎月の保険料を勤務先企業と被保険者が半分ずつ負担する「労使折半」が適用される点にあります。これに対し、個人事業主、フリーランス、農業従事者、無職の人などが加入するのが、市区町村および各業種の国民健康保険組合が運営する国民健康保険(国保)です。国保には労使折半の概念が存在せず、前年の所得に応じて算出された保険料の全額を自己負担しなければなりません。
公務員や私立学校教職員が加入する共済組合保険証の特徴として特筆すべきは、手厚い「付加給付制度」の存在です。一般的な社会保険でも高額療養費制度によって月々の自己負担限度額は一定に抑えられますが、共済組合や一部の大手企業健保では、独自の給付金(一部負担金払戻金など)が上乗せされ、1つの医療機関での実質的な窓口負担が2万5,000円程度で済むケースも珍しくありません。官民の福利厚生格差と指摘される背景には、こうした保険者の財務体力の差が色濃く反映されています。
そして75歳(一定の障害認定を受けた場合は65歳)に達したすべての国民は、それまで加入していた健康保険から自動的に脱退し、後期高齢者医療制度の対象者となります。広域連合が運営母体となり、窓口負担割合は現役並み所得者を除き原則1割(一定所得者は2割)へと軽減される仕組みです。世代間扶養の精神に基づき設計されているものの、現役世代からの巨額の支援金によって財政が支えられており、制度改革を巡る議論が絶えません。
自らが加入している保険制度がどれに該当するのかは、手元の保険証(またはマイナポータルの資格情報画面)に記載された「保険者名称」と「保険者番号」で即座に見分けることが可能です。代表的な医療保険制度の分類と実務上の相違点を整理しました。
| 保険の種類 | 主な対象者と運営組織 | 保険料の負担方式 | 扶養の概念・付加給付 |
|---|---|---|---|
| 協会けんぽ (全国健康保険協会) |
中小企業の従業員およびその家族 全国一律組織(都道府県支部制) |
労使折半 (都道府県ごとに料率が微小変動) |
扶養あり(保険料追加なし) 付加給付は原則なし |
| 組合健保 (健康保険組合) |
大企業(単一組合)や同業種連合 約1,380の独自法人が運営 |
労使折半 (企業負担比率を高く設定可能) |
扶養あり(保険料追加なし) 手厚い独自の付加給付あり |
| 共済組合 | 国家公務員、地方公務員、私学教職員 | 労使折半(国・自治体が事業主負担) | 扶養あり(保険料追加なし) 高額な付加給付や保養所優遇 |
| 国民健康保険 (市町村国保) |
自営業、自由業、非正規雇用、無職者 | 全額自己負担 (前年所得と世帯員数で算定) |
扶養の概念なし (家族が増えるごとに均等割が加算) |
| 後期高齢者医療 | 75歳以上の全高齢者(および一定の障害者) | 年金天引き(特別徴収)または口座振替 | 個人単位で加入(扶養なし) 窓口負担1割〜3割 |
実務上、最も多くの人が直面するのが協会けんぽと組合健保の違いです。両者は同じ「健康保険法」を根拠法としていますが、財政規模と自治権が根本から異なります。厚生労働省の統計データによると、中小企業が束ねられた協会けんぽの平均保険料率は約10%前後で推移するのに対し、財務優良な大手企業の組合健保では8%台に抑えられているところもあります。加えて、企業側が従業員の折半比率を「会社6割・社員4割」といった具合に従業員有利に傾斜配分できる点も、組合健保の大きなアドバンテージです。
健康保険証の記号番号の意味と色の違い|券面に刻まれたコードを解読する
財布から取り出した保険証には、一見無機質な数字の羅列が刻まれています。この健康保険証の記号番号の意味を理解すると、その人がどのような職場で働き、組織内でどう位置付けられているのかが透けて見えます。
券面に記載された「記号」は勤務先の事業所ごとに割り振られるコードであり、「番号」は事業所内で被保険者一人ひとりに付与された整理番号です。古くから在籍している役員や創業者一族に「1番」や「2番」といった若い番号が割り振られる慣行があるのはこのためです。また、2021年以降に導入された2桁の「枝番」は、同一世帯内の個人(本人か配偶者か子か)を識別するために厳格に管理されています。
さらに決定的な識別子となるのが、6桁から8桁で構成される「保険者番号」です。この頭の2桁(法別番号)を読み取れば、制度の種別が即座に判明します。
- 01:協会けんぽ(中小企業の一般労働者)
- 06:組合管掌健康保険(大企業の健康保険組合)
- 31〜34:国家公務員共済組合、地方公務員共済組合
- 39:後期高齢者医療制度
国民健康保険の場合は法別番号が存在せず、市区町村ごとに定められた6桁のコードが直接印字されています。つまり、保険者番号の桁数と頭数字を見るだけで、所属組織の規模や雇用形態が完全に分類されるアーキテクチャになっているのです。
一方で、インターネット上の掲示板やSNSで定期的に話題となるのが健康保険証の色の違いと理由を巡る噂です。「金色の保険証は高年収のエリート専用」「青や緑はランクが低い」といった階級論がまことしやかに語られますが、結論から言えばこれらは完全な誤解です。公的医療保険においてカードの色に関する全国的な法規制は一切存在しません。各健康保険組合や自治体が更新年度ごとの誤認防止(「今年はピンク、翌年は水色」など)や、印刷コストを抑えた用紙選定の都合で独自に決定しているに過ぎません。色が何色であっても、給付内容や医療機関での対応が変化することは絶対にありません。
【実態検証】紙の保険証廃止と現在の状況|医療現場と利用者のリアルな生の声
2024年12月に下された紙および従来のプラスチック製保険証の新規発行停止決定から月日を経て、紙の保険証廃止と現在の状況は、システム移行に伴う混乱と定着の狭間で揺れ動いています。厚生労働省が公表した移行スケジュールに基づき、発行済みの保険証に認められていた最長1年間の経過措置は2025年冬に終了。窓口での受付は、顔認証付きカードリーダーを用いたマイナ保険証、もしくは未所持者に発行される資格確認書の2者択一が基本ルールとなりました。
東京都内の内科クリニック院長は、2026年現在の受付現場の実情を次のように吐露します。
「当初危惧されていたカードリーダーの読み取りエラーや通信障害は、機器のアップデートにより一定の落ち着きを見せています。しかし、高齢の患者さんが暗証番号を忘れてしまったり、顔認証が通らず目視確認に切り替えるタイムラグは日常茶飯事です。『前の紙の保険証をそのまま使わせてほしい』と窓口で不満を訴える声は、完全移行を迎えた現在でもゼロにはなっていません」
一方で、2026年最新マイナ保険証ニュースとして注目を集めているのが、高額療養費制度との即時連携による恩恵です。従来は入院や手術が決まった際、事前に勤務先や健保組合に「限度額適用認定証」を申請・郵送してもらう必要がありました。しかしマイナ保険証を利用すれば、窓口で情報提供に同意するだけで、初回から限度額を超える支払いが自動的に免除されます。SNS上でも「急な入院で数百万円の請求に青ざめたが、限度額認定の手続きなしで上限額の支払いで済んだ」「過去の薬剤処方履歴が当直医に正確に伝わり、重複投薬を回避できた」といった実体験に基づく肯定的な評価が広がっています。
一般に知られていない盲点と誤解|資格確認書の発行手続きと仕組み
政府によるデジタル化推進の裏で、一般市民の間には依然として根強い誤解が存在します。代表的なものが「マイナンバーカードを保有・登録していなければ、医療費が10割全額負担になってしまうのではないか」という不安です。
この懸念を払拭するために制度設計されたのが、資格確認書の発行手続きと仕組みです。マイナンバーカードを紛失した人、そもそもカードを取得していない人、あるいはマイナ保険証としての利用登録を解除した人に対しては、保険者(勤務先の健保組合や自治体)から「資格確認書」が無償で交付されます。原則として当面の間は本人の申請を待たずに職権で自動送付される仕組みが整えられており、有効期間は各保険者の判断で最長5年(実務上は1〜2年更新が主流)と設定されています。
資格確認書を医療機関の窓口に提示すれば、従来の健康保険証と全く同一の負担割合(原則3割、高齢者は1〜2割)で診療を受けることが法的に保障されています。したがって「マイナ保険証を持たないことによって医療から締め出される」という事態は法制度上起こり得ません。
ただし、マイナ保険証移行の期限と注意点として見落としてはならないのが、「資格情報のお知らせ」との混同です。マイナ保険証を所持している人全員に送付されるA4サイズ等の「資格情報のお知らせ」は、記号・番号や負担割合を自己確認するための通知書類であり、それ単体では受診時の資格証明書として機能しないのが原則です。カードリーダーが故障している非常時などを除き、通知書単独での提示では保険診療が受けられない場合があるため、適切な保管と使い分けが不可欠です。
転職時の健康保険切り替え経緯と落とし穴|退職後に慌てないための完全手順
労働者が人生の中で健康保険の種類の変化を最も痛烈に実感するのが、会社を退職・転職する局面です。この移行プロセスを曖昧にしたまま放置すると、思わぬ経済的損失を被ることになります。
転職時の健康保険切り替え経緯において押さえるべき大原則は、退職日の翌日にそれまでの健康保険の資格が強制的に失効するという事実です。転職先への入社までに1日でも空白期間が生じる場合、被保険者は以下の3つのルートから今後の医療保険を選択しなければなりません。
- 任意継続被保険者となる:退職前の健保に最長2年間継続加入する(退職後20日以内の申請が絶対条件)。
- 国民健康保険へ切り替える:居住地の市区町村役場で国保の加入手続きを行う(退職後14日以内が目安)。
- 家族の社会保険の扶養に入る:配偶者や親の被扶養者として申請する(年収基準130万円未満などの要件あり)。
退職直後に手元の旧保険証を使って受診してしまうトラブルは後を絶ちません。資格喪失後に受診した場合、後日、以前の保険者から医療費の7割(保険給付分)の返還を求める請求書が届き、全額を自費で立て替えた上で、新たな加入先へ請求し直すという極めて煩雑な精算作業を強いられます。
【プロの結論】経済的合理性とリスクマネジメントから選ぶ切り替え判断基準退職後の選択において「任意継続」と「国民健康保険」のどちらが有利かは、前年の年収水準と扶養家族の人数によって数学的に決定されます。感情や手間で選ぶのではなく、客観的な比較基準を持つことが家計防衛の鉄則です。
【任意継続をおすすめできる人】
- 前年の課税所得が高額だった人:任意継続の保険料には法定の上限額(標準報酬月額の上限)が設定されているため、現役時代の年収が700万円〜800万円を超える高所得者の場合、全額自己負担になっても国保より安くなるケースが大半を占めます。
- 養うべき扶養家族が多い人:任意継続であれば、扶養家族が何人いても追加の保険料は一切発生しません。
【国民健康保険をおすすめできる人】
- 単身者で前年年収が比較的低かった人:国保の所得割が低く抑えられるため、任意継続よりも総支払額が少額で済む傾向にあります。
- 倒産・解雇・雇い止め等で退職した人:ハローワークで雇用保険受給資格者証(特定受給資格者・特定理由離職者)の発行を受けると、国保料の算定において前年の給与所得を30/100として計算する「非自発的失業者に対する軽減措置」が適用され、保険料が劇的に安くなります。
社会保障制度の構造を冷徹に見極め、自治体の国保窓口で試算を受けた上で申請先を即断することが、予期せぬ医療費トラブルを回避する唯一の防衛策です。
【健康 保険 証 種類 と は】に関するよくある質問(FAQ)
Q1:家族を扶養に入れられるのは社会保険だけですか?国民健康保険にも扶養制度はありますか?
A1:扶養の概念が存在するのは「社会保険(協会けんぽ、組合健保、共済組合)」のみです。社会保険では扶養家族が増えても保険料は1円も上がりません。一方で「国民健康保険」には扶養という概念がなく、生まれたばかりの乳幼児であっても世帯員数に応じた「均等割」が課されるため、家族が増えるほど保険料負担が重くなる構造になっています。
Q2:健康保険証の色が変わったのですが、年収や社会的ステータスが上がった証拠ですか?
A2:完全な事実無根です。保険証の色は、自治体や健保組合が更新年度ごとの有効期限識別や管理コストの都合で独自に決めているものに過ぎません。年収や役職によってカードの色がゴールドやプラチナのように変わる制度は、日本の公的医療保険には一切存在しません。
Q3:マイナンバーカードを作らない場合、病院の窓口負担は全額自己負担(10割)になりますか?
A3:10割負担にはなりません。マイナ保険証を保有していない方には、加入している保険者から無償で「資格確認書」が交付されます。この資格確認書を医療機関の窓口に提示すれば、従来通りの負担割合(原則3割、未就学児は2割、70歳以上は1〜3割)で治療を受けることができます。
Q4:転職先で新しい保険証が届く前に医療機関を受診したい場合はどうすればよいですか?
A4:新しい勤務先を通じて年金事務所(または健保組合)に「健康保険被保険者資格証明書」の発行を申請してください。即日〜数日で紙の証明書が交付され、窓口に提示すれば3割負担で受診可能です。間に合わずに10割負担で支払った場合でも、後日領収書と診療報酬明細書を添えて新しい保険者に申請すれば、7割分の払い戻し(療養費支給申請)を受けることができます。
日本の健康保険証は、単なる医療アクセスの通行証にとどまらず、加入者が属する労働環境や社会保障の力関係を如実に反映したインフラです。社会保険、国民健康保険、後期高齢者医療制度という大きな枠組みの中で、それぞれが異なる財源とルールに基づいて運用されています。
従来の紙やプラスチック製保険証の発行が停止され、受診スタイルが大きく変貌を遂げた現在、重要となるのは技術的な変化に過剰に惑わされないリテラシーです。マイナ保険証を活用して高額療養費や服薬履歴の連携といったデジタルの恩恵を享受するのか、あるいは資格確認書を用いて従来通りの受診環境を維持するのか、ご自身のライフスタイルと価値観に応じた選択肢は確保されています。
自らが納めている保険料がどこへ向かい、万一の病気やケガの際にどのような給付が受けられるのか。手元にある資格情報の「記号・番号・保険者名称」を今一度確認し、ライフステージの転換点に備えておくことが、安定した生活基盤を維持するための第一歩となります。